見積書と請求書の違い|流れと日付、金額が違うときの直し方、インボイスと保存期間
見積書と請求書の違いは、取引の前に出すか後に出すかです。見積書は「この条件ならこの金額です」と発注の判断に使ってもらう書類で、請求書は終わった取引の代金を求める書類です。この記事では、1件の取引の見積書から請求書を作る記入例を使って、日付の書き方、金額が変わったときの扱い、インボイス制度と保存期間の違いを順に説明します。
目次
出す時期・役割・扱いを表で比較:見積書と請求書の違い
見積書と請求書の違いは、ひとことで言えば「取引の前に出すか、後に出すか」です。見積書は、相手が発注するかどうかを決めるために、金額と条件を先に示す書類です。請求書は、商品を納めたり作業を終えたりしたあとに、決まった代金の支払いを求める書類です。
経理の目線で言い直すと、見積書の金額は「まだ決まっていない取引の提示」、請求書の金額は「行った取引の確定額」です。この違いが、日付の書き方、金額が変わったときの直し方、税金や保存の扱いの違いにつながります。違いを7つの観点で並べると次のとおりです。
| 観点 | 見積書 | 請求書 |
|---|---|---|
| 出す時期 | 発注の前 | 納品・作業の完了後(前払いなら発注の直後) |
| 出す目的 | 発注するかを決めてもらう | 代金を払ってもらう |
| 金額 | 提示の金額。交渉や再見積で変わる | 行った取引の確定額 |
| 日付と期限 | 見積日と有効期限 | 請求日・取引年月日と支払期限 |
| インボイス制度 | 仕入税額控除のために保存する書類にはならない | 記載事項を満たせば適格請求書になる |
| 印紙税 | かからない | かからない。ただし「済」などを書くと受取書の扱い |
| 保存(法人) | 受け取った見積書と控えは7年 | 同じく7年。交付したインボイスの写しも7年 |
表の中で取り違えやすいのが「期限」の行です。見積書にも請求書にも期限がありますが、見積書の有効期限は自社がその金額を守る期間で、請求書の支払期限は相手が払う期限です。同じ言葉でも、守る側が逆になっています。
前払いの取引で請求書を先に出すとき
見積書と請求書の順番が入れ替わるように見えるのが、前払いの取引です。ソフトウェアの年額利用料や、受注生産の着手金などでは、発注を受けてすぐに請求書を出し、入金を確かめてから作業に入ります。この場合も役割は同じで、件名に「着手金(契約金額の30%)」のように何の支払いかを書いておくと、相手の経理が見積書と照らし合わせやすくなります。
発注書・納品書・領収書と並べた、見積書から請求書までの順番と日付
見積書と請求書の間には、たいてい発注書(注文書)と納品書が入ります。誰がどの書類を出すかを順番に並べると、次のようになります。
- 見積書(10月2日)売る側が出す。金額・納期・支払条件を示す
- 発注書・注文書(10月5日)買う側が出す。見積の条件で頼むと伝える
- 納品書(10月26日)売る側が出す。何をいくつ納めたかを示す
- 請求書(10月31日)売る側が出す。月末締めで代金の支払いを求める
- 入金・領収書(11月30日)買う側が払い、求めがあれば売る側が領収書を出す
すべての取引でこの5つがそろうわけではありません。会社どうしの銀行振込では、振込の記録が支払いの証拠になるため、領収書を出さない会社も珍しくありません。継続取引なら、毎回の見積書を省いて価格表の単価で発注する形もあります。発注書と注文書の違いや、注文請書が要る場面は発注書と注文書の違いの記事にまとめています。
同じ日付になってもよいか
見積書と請求書の日付が同じ日になっても、書類として問題はありません。即日で見積・発注・納品が終わる取引や、前払いの取引では、同じ日付になるのが自然です。大事なのは、それぞれの日付が何の日かがずれないことです。
見積書の日付は見積を出した日で、有効期限を「見積日から30日間」のように書くときの起点にもなります。請求書には、請求書を出した日(請求日)とは別に、取引年月日(納品や作業をした日)を書きます。インボイス制度の適格請求書では取引年月日が記載事項の1つで、1か月分をまとめて請求する場合は「10月1日〜10月31日分」のように期間で書けると国税庁のQ&A(問25)に示されています。
月末締めの会社なら、請求日を締め日(10月31日)にそろえ、明細の行ごとに納品日を書く形がとりやすいでしょう。見積書の日付を請求書に写す必要はありませんが、見積番号を書き添えると相手が照合しやすくなります。
納品書・領収書とは何が違うか
見積書と納品書・領収書の違いも、出す時期で整理できます。納品書は「何をいくつ納めたか」を示し、金額を書かない形もあります。領収書は代金を受け取ったことの証明で、請求書と違い支払いのあとに出します。見積書はこの中で唯一、取引がまだ決まっていない段階の書類です。
同じ取引で作り比べる:見積書と請求書の項目の違い
宛名・発行者・明細・合計のように、見積書と請求書で共通する項目は少なくありません。違うのは、取引の前に要る項目と後に要る項目です。
| 項目 | 見積書 | 請求書 |
|---|---|---|
| 宛名・発行者・番号 | 書く | 書く |
| 日付 | 見積日 | 請求日と取引年月日(納品日) |
| 有効期限・納期・受渡場所 | 書く | 書かない |
| 支払条件 | 締め日と支払日を書く | 支払期限と振込先を書く |
| 明細・税率ごとの合計・消費税 | 書く | 書く(適格請求書なら税率ごとが必須) |
| 登録番号 | 任意 | 適格請求書なら必須 |
| 前提条件・含まないもの | 書く | 通常は書かない |
下の画面は、内訳つき見積書のExcelの記入例です。株式会社サンプル商事が株式会社山田製作所へ、ステンレス架台の製作・据付を見積った見積書(Q-2026-0142、10月2日付、合計324,940円)です。
| 御見積書 | |||||||
| 株式会社山田製作所 御中 | 見積番号 | Q-2026-0142 | |||||
| 購買部 山田 一郎 様 | 見積日 | 2026年10月2日 | |||||
| 下記のとおり御見積申し上げます。 | 有効期限 | 見積日から30日間 | |||||
| 件名 | ステンレス架台の製作・据付 | 株式会社サンプル商事 | |||||
| 納期 | ご発注後 約3週間 | 〒000-0000 東京都千代田区サンプル町1-2-3 | |||||
| 受渡場所 | 貴社 第二工場 | TEL 03-0000-0000 | |||||
| 支払条件 | 月末締め翌月末払い | 担当:田中 太郎 | |||||
| 登録番号 | T0000000000000(自社の登録番号に直す) | ||||||
| 御見積金額(税込) | ¥324,940 | ||||||
| No. | 品名・内容 | 数量 | 単位 | 単価 | 金額 | 備考 | |
| 1 | ステンレス架台 SUS304 W900 | 4 | 台 | 48,000 | 192,000 | 図面No.A-102 | |
| 2 | アンカーボルト M12 | 16 | 本 | 650 | 10,400 | ||
| 3 | 据付工事 | 1 | 式 | 85,000 | 85,000 | 夜間作業を含まない | |
| 4 | 運搬費 | 1 | 式 | 18,000 | 18,000 | ||
| 5 | 出精値引き | 1 | 式 | -10,000 | -10,000 | ||
| 6 | |||||||
| 7 | |||||||
| (空欄があと5行つづきます) | |||||||
| 小計 | 295,400 | ||||||
| 消費税(10%) | 29,540 | ||||||
| 合計 | ¥324,940 | ||||||
(この下に2行あります。全体はダウンロードしたExcelで見られます)
この見積書から請求書を作るときは、明細の品名と単価をそのまま写し、有効期限・納期・受渡場所の欄を、請求日・取引年月日・支払期限・振込先に置き換えます。施工の途中でアンカーボルトが4本増えた場合の請求書は、次のようになります。
請求書 請求番号 I-2026-0318 請求日 2026年10月31日
株式会社山田製作所 御中(経理部 ご担当者様)
株式会社サンプル商事 登録番号 T0000000000000 担当:田中 太郎
件名:ステンレス架台の製作・据付(お見積書番号 Q-2026-0142、ご注文番号 P-1025)
取引年月日:2026年10月26日(貴社 第二工場に納品・据付)
ステンレス架台 SUS304 W900 4台 × 48,000円 = 192,000円
アンカーボルト M12 20本 × 650円 = 13,000円(見積の16本から4本追加)
据付工事 1式 85,000円/運搬費 1式 18,000円/出精値引き 1式 -10,000円
10%対象 小計 298,000円 消費税(10%) 29,800円 合計 327,800円
お支払期限:2026年11月30日(月末締め翌月末払い) お振込先:〇〇銀行 〇〇支店 普通 0000000
備考:10月20日にご依頼のアンカーボルト追加分(4本・2,600円)を含みます。
見積書の合計324,940円と請求書の合計327,800円の差は2,860円で、追加の4本分2,600円とその消費税260円です。差の理由が備考の1行で分かるので、相手の経理は見積書・注文書・請求書を並べてすぐに照合できます。見積書の各項目の書き方は見積書の書き方の記事で詳しく扱っています。
支払条件と支払期限はつながっている
見積書の支払条件と請求書の支払期限は、つながっている項目です。見積書で「月末締め翌月末払い」と書いておけば、10月中に納めた分の支払期限は11月30日になります。見積書の段階で書いていないと、請求書を出したときに初めて「うちは翌々月払いです」と言われ、入金の見込みがずれることがあります。振込手数料をどちらが持つかも、最初の見積書の支払条件で決めておくと、請求額と入金額が合わない手間が減ります。
金額が合わない!見積書と請求書の差額の扱いと直し方
見積書と請求書の金額は、同じになるのが基本です。ただ、数量の増減や仕様の変更、値引きの追加で、請求の金額が見積と変わることはよくあります。見積と請求の金額が違うこと自体は、追加や変更の合意があれば問題ありません。
差額が出る取引では、次の順で進めておくと照合で止まりません。
- 追加や変更が出た時点で、追加の見積書か再見積を出し、相手の了解を取ってから作業する
- 請求書では、見積から変わった行を分けて書き、備考に変更の日付と内容を書く
- 値引きは見積と同じく、明細に値引きの1行を入れる
相手の経理は、見積書(または注文書)と請求書の金額を突き合わせてから支払いの処理をするのが通例で、合わないと確認の連絡が来て、支払いが次の締めに回ることもあります。上の記入例のように、差額が何の分かを1行で書いておくと、問い合わせを受けずに済みます。
請求書を出したあとに金額の誤りに気づいたとき
請求書を出したあとで金額や明細の誤りに気づいたときは、見積書と違って、正しい請求書を出し直す必要があります。適格請求書発行事業者が出した適格請求書に誤りがあった場合は、修正した適格請求書を交付しなければならないとされています(消費税法第57条の4第4項・第5項、国税庁Q&A問32)。
国税庁のQ&A(問33)では、修正した適格請求書の出し方として次の2つが例に挙がっています。
- 誤りを直したうえで、記載事項をすべて書いた請求書を出し直す(件名に「修正」と入れる)
- 最初の請求書との関係を示し、「誤」と「正」の金額など直した所だけを書いた書類を出す
どちらの場合も、出した側は最初の請求書の写しと、修正した請求書の写しの両方を保存します。受け取った側が自分で請求書の数字を書き直すことはできず、売る側に修正した請求書を求めるのが原則です。
振込手数料を引いて入金されたとき
請求額から振込手数料を引いて入金された場合、売る側がその差額を値引き(売上げの対価の返還等)として処理するなら、本来は適格返還請求書の交付が要ります。ただ、税込1万円未満の返還等は交付義務が免除されており、国税庁のQ&Aでも50万円の請求から440円を引いて払われた例が、免除の対象として示されています。振込手数料は1万円未満に収まるのがふつうなので、改めて書類を出さなくてよい場合がほとんどです。
概算見積書のあとで請求するとき
概算見積書を出していた場合は、作業が終わってから確定した金額で請求します。概算と請求の差が大きいと相手が驚くので、要件が固まった時点で正式な見積書を出し直しておくと、請求のときに説明がいりません。概算の書き方は概算見積書のテンプレートの説明シートにまとめています。期限が過ぎた見積書で発注を受けたときの扱いは、見積書の有効期限の記事で説明しています。
インボイスと保存期間で比べる見積書・請求書
税金と保存の扱いにも違いがあります。ここでは国税庁の資料に書かれた扱いを並べます。個別の取引の判断は、税務署や税理士に確かめてください。
インボイス制度で求められるのは請求書の側
インボイス制度で、買う側が仕入税額控除を受けるために保存するのは、売る側から受け取る適格請求書(インボイス)です。国税庁のタックスアンサー(No.6625)では、適格請求書の記載事項は次の6つとされています。
- 書類を作った事業者の名称と登録番号
- 取引年月日
- 取引の内容(軽減税率の対象なら、その旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)と適用税率
- 税率ごとに区分した消費税額等
- 書類を受け取る事業者の名称
見積書は取引の前に出す書類で、取引年月日も確定した対価もまだ無いため、受け取っても仕入税額控除のために保存する書類にはなりません。見積書に登録番号を書くかは任意ですが、書いておくと、相手が取引先の登録を確かめる手がかりになります。
一方、適格請求書は名称を問わないとされており(国税庁Q&A問25)、記載事項を満たせば納品書や領収書も適格請求書になります。また、1枚で全部を満たさなくても、請求書に納品書番号を書くなど関係がはっきりしていれば、複数の書類を合わせて記載事項を満たせます(同問65)。消費税の1円未満の端数は、1枚の適格請求書につき税率ごとに1回だけ処理するとされています(同問57)。内訳つき見積書のテンプレートも、明細の行ごとではなく小計に10%をかけて1回だけ切り捨てる形にしてあるので、同じ計算のまま請求書に写せます。
保存期間は法人ならどちらも7年
法人の場合、見積書も請求書も保存期間は同じで、確定申告書の提出期限の翌日から7年間が原則です。青色申告で欠損金が出た事業年度は10年間になります(国税庁の帳簿書類等の保存期間)。法人税法施行規則第59条第1項第3号には、相手から受け取った注文書・契約書・送り状・領収書・見積書と、自社で作ったそれらの書類の写しを保存すると書かれており、見積書は名前を挙げて保存の対象になっています。
保存の対象になるのは、相手に出した正式な見積書です。国税庁の電子帳簿保存法の追加問答集(令和6年3月)では、書き損じのあるもの、正式な見積書の前に作った粗々なもの、取引を希望する会社から一方的に送られてくる見積書などは、保存の必要はないと考えられるとしています。
消費税でも、売る側は交付した適格請求書の写しを7年間保存します。個人事業者は、申告の種類と書類の区分によって保存期間が変わるため、国税庁の「記帳や帳簿等保存・青色申告」のページで自分の区分を確かめてください。
メールで受け取ったPDFはデータのまま
見積書や請求書をPDFでメールに添付して受け取った場合は、電子帳簿保存法の電子取引にあたり、データのまま保存することが求められています。国税庁の資料では、電子取引データの保存範囲は紙で保存する場合と変わらないとされており、請求書だけでなく見積書や注文書も対象です。保存のしかた(日付・金額・取引先で探せるようにする、改ざんを防ぐ決まりを作るなど)は、国税庁の電子帳簿保存法の追加問答集と一問一答で確かめられます。
1枚で兼ねられる?印紙は?見積書・請求書の細かな疑問
見積書と請求書のまわりでよく迷うのが、1枚で兼ねられるか、印紙が要るか、英語で何と書くかの3つです。
兼用はできるか
見積書と請求書を1枚で兼ねる形は、出す時期と役割が違うため、まず見かけません。よく使われる兼用は「納品書兼請求書」や「請求書兼領収書」のように、出す時期が近い書類どうしです。見積書と請求書の場合は、同じExcelの明細から、表題と日付・期限の欄だけを替えて2枚作ると、手間をかけずに金額のずれも防げます。
印紙がかかる場合
見積書と請求書は、どちらも一般に印紙税がかかりません。印紙税がかかるのは、契約書や領収書など印紙税法で決められた文書です。気をつけたいのは、入金を受けたあとに請求書へ「済」「了」「代済」などと書いて渡すと、受け取った事実を証明する書類として金銭の受取書(領収書)と同じ扱いになる点です(国税庁タックスアンサーNo.7105)。売上代金の受取書は5万円未満なら非課税で、5万円以上100万円以下なら200円の印紙が要ります。
請求書兼領収書を使う場合も同じで、領収の欄に金額を書いて渡すなら、その金額で印紙が要るかを確かめます。印鑑については、見積書にも請求書にも押すことを求める法律の決まりはなく、押すかどうかは会社の慣行や相手の求めで決まっています。
英語では何と書くか
英語の書類なら、見積書は「Quotation」か「Estimate」、請求書は「Invoice」です。Quotationは確定した価格の提示、Estimateは概算という意味合いで使い分けられます。支払期限は「Due Date」、有効期限は「Valid Until」と書けば、海外の取引先にも通じます。
請求書と違って返事を待つ書類:見積書を送ったあとの追い方
ここまで比べてきたとおり、請求書は届けば相手の支払いの手続きに乗る書類です。見積書のほうは、届いてから相手の社内で検討が始まり、発注するかどうかはその後で決まります。Q-2026-0142を送ってから発注書P-1025が届くまでの3日間、山田製作所の中で何が起きていたかは、送った側からは見えません。
送った数日後に電話やメールで状況を聞くのが普通のやり方ですが、それに加えて、見積書を顧客ごとの専用ルームで渡す方法もあります。ルームフクロウでは、相手はURLを開いてメールアドレスを入れるだけで資料を見られ、送った側には、誰が・いつ・どの資料の・どのページまで見たかが記録に残ります。
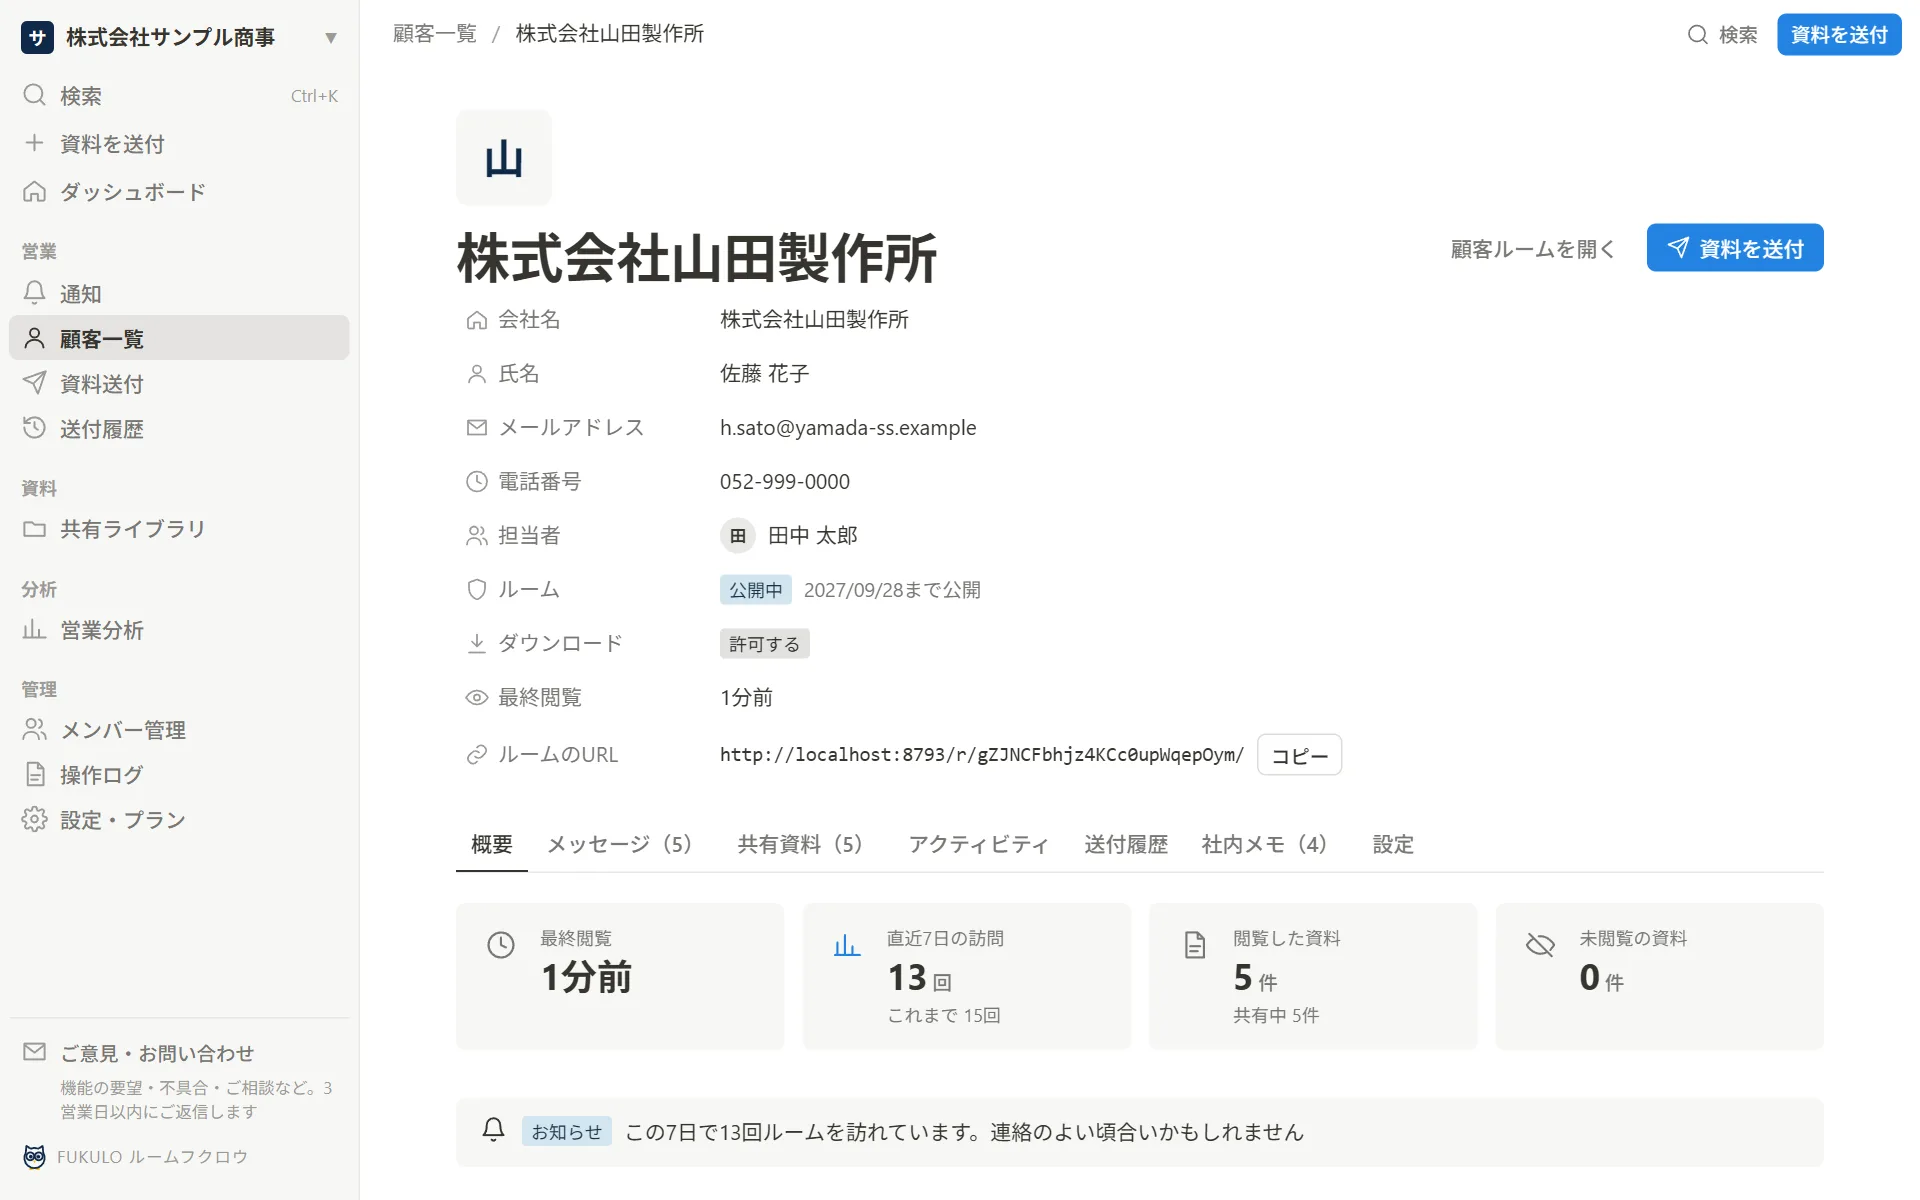
この記事の比べ方につなげると、効いてくるのは再見積のときです。アンカーボルトの追加で金額を直したら、ルームの見積書を新しい版に差し替えると、相手のルームには最新版が出ます。古い金額のまま発注される行き違いが減り、請求書を作る段階でもどの版が最終かを迷いません。送付履歴は会社でまとめて見られるので、担当が替わっても、その顧客にいつどの見積書を出したかを追えます。
見積書と請求書の違いのよくある質問
見積書を出さずに請求書だけ出してもいいですか?
構いません。見積書は法律で出すことが決められた書類ではないためです。継続取引で単価が決まっている場合などは、見積書を省いて請求書だけで取引することもよくあります。
見積書と請求書の金額が違ってもいいですか?
追加や変更の合意があれば違っても構いません。請求書では変わった行を分け、備考に変更の日付と内容を書いておくと、相手の経理の照合がすぐ終わります。
見積書と請求書の日付が同じでも問題ありませんか?
問題ありません。即日で納品が終わる取引や前払いの取引では、同じ日付になるのが自然です。請求書には請求日とは別に、取引年月日(納品日)を書いておきます。
見積書にも登録番号(インボイス番号)は必要ですか?
必要ありません。適格請求書の記載事項は、取引のあとに交付する請求書などに求められるものです。請求書と書き方をそろえるために、見積書にも書いている会社はあります。
見積書と請求書の保存期間は違いますか?
法人の場合、どちらも一般に7年間(青色申告で欠損金が出た事業年度は10年間)です。正式な見積書の前の粗々な試算などは、保存しなくてよいと考えられています。
見積書と請求書の違いのまとめ
見積書と請求書の違いは、出す時期と役割にあります。見積書は取引の前に金額と条件を示す提示の書類、請求書は取引のあとに確定した代金を求める書類です。
- 見積書には見積日・有効期限・納期・前提条件、請求書には請求日・取引年月日・支払期限・振込先を書く
- 金額が変わったら、請求書で変わった行を分けて備考に理由を書く。出したあとの誤りは修正した請求書を出し、両方の写しを残す
- インボイスの記載事項が求められるのは請求書の側で、見積書の登録番号は任意
- 保存期間は法人ならどちらも一般に7年。メールで受け取った見積書もデータのまま保存する
- 請求書に「済」と書いて渡すと受取書の扱いになり、5万円以上なら印紙が要る
見積書と請求書を同じ明細から作ると、品名や単価のずれが減ります。見積書のひな形は内訳つき見積書のテンプレート、請求書を郵送するときの添え状は請求書の送付状のテンプレートで配っています。
書類を送ったあとの「見たかな?」をなくす
顧客ごとの専用ルームで資料を渡し、誰がどの資料を何ページまで見たかを記録します。料金は月4,980円から公開しています。
最新記事