発注書と注文書の違い|法的効力・注文請書・印紙が要る書き方・保管期間まで
発注書と注文書は、どちらも頼む側が「この条件で頼みます」と申し込む書類で、法律上の違いはありません。気をつけたいのは名前よりも中身で、見積番号の書き方ひとつで印紙税がかかる書類として扱われることがあったり、取適法の対象の取引なら書く事項と渡し方が決まっていたりします。この記事では、注文請書・契約書との関係、印紙が要る書き方、メールで送るときの扱い、保管期間を、記入例と国税庁・e-Govの原文に沿って順に紹介します。
目次
呼び方が違うだけ|発注書と注文書は法律上同じ書類
発注書と注文書の違いは、呼び方だけです。どちらも、品物や仕事を頼む側が「この品名・数量・金額・納期で頼みます」と相手に伝える書類で、民法の言葉でいえば契約の「申込み」を書面にしたものにあたります。民法にも商法にも「発注書」「注文書」という書類の定めはなく、どちらの名前を使っても扱いは変わりません。
どちらの名前になるかは、会社の購買規程や、使っている販売管理・購買のシステムの帳票名でたまたま決まっている、という程度のものです。同じ会社でも、部署や取引先によって両方の名前が混ざっていることは珍しくありません。受け取る側から見ても、表題が「発注書」でも「注文書」でも、確かめることは同じです。
なので、名前の違いで悩むより先に見てほしいのは3つです。書いてある中身が見積書と合っているか、相手が受けたことをどう確かめるか、印紙がかかる書き方になっていないか。取引のもめごとは、たいていこのどれかから起きます。
発注書と注文書の使い分け(業界の慣習)
発注書と注文書は、慣習として次のように使い分けられることがあります。決まりではないので、逆の使い方をしている会社もあります。
| 呼び方 | よく使われる場面 | 例 |
|---|---|---|
| 発注書 | 仕事や作業を外に頼む(外注・委託) | 部品の加工、設計、システム開発、清掃や保守の委託 |
| 注文書 | 出来上がった品物を買う | 部材・消耗品・既製品の購入 |
| 注文書(と注文請書) | 建設工事の請負 | 元請から下請への工事の注文、施主からの工事の注文 |
| 発注書・注文書の両方 | 製造業・卸売業 | 購買規程や帳票名で決まっていることが多い |
自社がどちらを使うか迷う場合は、社内で1つに決めて、帳票・メールの件名・ファイル名をそろえておくと混乱しません。取引先から「注文書で送ってください」と言われたら、表題だけを変えれば足ります。
発注書・注文書を英語でいうと
発注書と注文書は、英語ではどちらも「purchase order」で、略して「PO」と書かれます。海外の会社や外資系の会社とのやり取りで「PO番号」と言われたら、発注書の番号のことです。受けた側が出す注文請書には「order confirmation」や「order acknowledgment」という言い方がよく使われます。
契約はいつ決まる?発注書の法的効力と承諾
発注書の法的効力は、契約の申込みとしての効力です。民法第522条は、契約は申込みに対して相手が承諾したときに成立すると定め、同じ条の第2項で、法令に特別の定めがある場合を除き、契約の成立に書面などの形式は要らないとしています。
つまり、発注書を出しただけでは、まだ契約は決まっていません。相手が「お受けします」と返したときに契約が成立します。返し方は、注文請書でも、メールでの「承知しました」の返信でも、口頭でも構いません。発注書を出す理由は、何を・いくつ・いくらで・いつまでに頼んだかを、後から双方で確かめられる形に残すためです。
発注書を受けて黙っていると、承諾したことになる場合
発注書を受け取った側が返事をしないままにしていると、承諾したとみなされる場合があります。商法第509条は、商人が、ふだん取引をしている相手から、自分の営業の範囲の契約の申込みを受けたときは、遅滞なく受けるか断るかを知らせなければならず、知らせなかったときは承諾したものとみなすと定めています。
たとえば、毎月部品を納めている相手から、いつもと同じ部品の発注書がメールで届いたのに、数量や納期が合わないまま返事をしなかった場合です。このとき、相手からは「受けてもらえた」と見られることがあります。受けられない発注書や、条件を変えてほしい発注書には、その日のうちに返事をしてしまうのが確実な防ぎ方です。
発注書を受けられないときの返信の例:「10月20日付の発注書(PO-2026-0412)を拝受しました。納期11月10日はお受けできかねるため、11月13日納品でのご発注に改めていただけますでしょうか。」
発注書に押印は必要か
発注書の押印は、法律で求められているものではありません。上の民法第522条第2項のとおり、契約の成立には書面も押印も要らないからです。実際には、社判(角印)を押して出す会社もあれば、押印を省いてPDFで送る会社もあり、相手の購買規程で押印を求められることもあります。
押印で気をつけたいのは、発注書の控えに相手の印を押してもらって返してもらう形です。国税庁の質疑応答では、契約の当事者の双方の署名や押印がある申込書は、原則として契約書にあたるとされています。この形をとると、発注書の控えが印紙税の対象になる場合があります(後の印紙の節で説明します)。
見積から請求までの流れで見る、発注書・注文請書・契約書
発注書を出すのは、見積書を受け取ったあとの頼む側です。受ける側が注文請書を返すと、取引が確定します。見積から支払いまでの書類を並べると、次のとおりです。
- 見積書受ける側が出す。品名・金額・納期・有効期限を示す
- 発注書(注文書)頼む側が出す。見積書の条件で頼むと申し込む
- 注文請書(発注請書)受ける側が出す。注文を受けたことを示す(省くことも多い)
- 納品書・検収書品物を納め、頼む側が検査して受け取ったことを確かめる
- 請求書受ける側が出す。代金の支払いを求める
見積書と請求書の違いは見積書と請求書の違いの記事で比べています。
発注書と契約書の違い
発注書と契約書の違いは、片方が出すか、双方が合意して作るかです。発注書は頼む側が一方的に出す申込みの書類で、契約書は双方が内容に合意したことを示す書類です。契約書には、代金や納期のほか、検収の方法、不具合があったときの扱い、損害賠償、解除の条件など、取引全体の決まりを書くのが一般的です。
継続して取引する相手とは、最初に取引基本契約書を結び、個々の取引は発注書と注文請書(またはメールの返信)で行う形がよく取られています。この形だと、毎回の発注書には品名・数量・単価・納期だけを書き、共通の条件は基本契約書に任せられます。
発注請書と注文請書は同じ書類
発注書と注文書が同じ書類であるのと同じく、発注請書と注文請書も同じ書類です。どちらも、受ける側が「その注文をお受けしました」と承諾を書面で示すものです。発注書と請書がそろうと、申込みと承諾の両方が書面に残り、契約書を交わしたのと近い状態になります。
請書まで交わしているのは、たとえば次のような取引です。
- 工事や製作など、金額が大きく、納めるまでに時間がかかる取引
- 契約書を別に作らず、発注書と請書で契約の内容を残したい取引
- 相手の購買規程で、請書を出すことが決まっている取引
建設工事の請負では、建設業法第19条が、工事内容や請負代金の額など決められた事項を書面に書き、署名または記名押印をして互いに交付するよう求めています。そのため建設業では、注文書と注文請書の2枚で契約を交わす形が広く使われています。19条の事項をそろえた様式は工事の注文書・注文請書のテンプレートで配布しています。
注文請書
株式会社山田製作所 購買部 山田 一郎 様
2026年10月21日
貴社発注書(発注番号 PO-2026-0412・2026年10月20日付)のとおりお請けいたします。
件名:アルミ製ブラケットの切削加工(図面No.B-215 第3版)
数量:200個 単価:2,000円 金額:400,000円(消費税40,000円・合計440,000円)
納期:2026年11月10日 納品場所:貴社 第一工場 受入口
支払:2026年12月10日 銀行振込
株式会社サンプル商事 営業部 田中 太郎
注文請書は、発注書の内容をそのまま写し、表題と差出人を入れ替えた形にすると、2枚を並べたときに照合しやすくなります。発注番号と発注日を必ず入れておくと、どの発注に対する請書かが一目で分かります。
記入例つき:発注書(注文書)に載せる項目
発注書の書き方には、一般の取引では法律で決まった様式はありません。購買のシステムや市販の帳票を見比べると、載っている項目はおおむね次のとおりです。
| 項目 | 書くこと |
|---|---|
| 宛名・発行者 | 受ける側の社名と担当者、自社の社名・担当者・連絡先 |
| 発注番号・発注日 | 社内で探すための番号と、出した日 |
| 品名・仕様・数量・単価・金額 | 見積書と同じ品名と型番、図面の番号と版 |
| 合計金額・消費税 | 小計・消費税・合計を分けて書く |
| 納期・納品場所 | いつ、どこの受入口に納めてもらうか |
| 検査・支払条件 | 検査を終える日、支払日、支払方法 |
| 備考 | 見積番号、注文請書を求めるかどうか など |
発注書
株式会社サンプル商事 御中 営業部 田中 太郎 様
発注番号:PO-2026-0412 発注日:2026年10月20日
下記のとおり発注いたします。
品名:アルミ製ブラケットの切削加工(図面No.B-215 第3版・材質 A5052)
数量:200個 単価:2,000円 小計:400,000円
消費税(10%):40,000円 合計:440,000円
納期:2026年11月10日 納品場所:弊社 第一工場 受入口
検査完了日:2026年11月17日 支払:2026年12月10日 銀行振込
備考:お見積書 No.Q-2026-0388 のとおり。本発注に対し、注文請書をご提出ください。
株式会社山田製作所 購買部 山田 一郎
発注書の品名や金額は、受け取った見積書とそろえるのが基本です。見積書と違う数量や単価で発注する場合は、事前に相手と話しておき、備考に「お見積書から数量を変更」と書いておくと、相手が受ける前に気づけます。備考の最後の一文「注文請書をご提出ください」には、印紙税の扱いを分ける役割もあります。理由は次の印紙の節で説明します。
発注書を受け取ったら確かめること
発注書を受け取る側は、受ける前に次の点を見比べておくと、納品や請求の段階での食い違いを防げます。
- 品名・型番・図面の版が、出した見積書と同じか
- 数量・単価・合計金額が見積書と合っているか(消費税の扱いも含めて)
- 納期と納品場所が、自社で受けられるものか
- 支払日と支払方法が、見積書に書いた条件と同じか
- 注文請書を求められているか、求められているなら期限はいつか
見積書の有効期限が過ぎてから届いた発注書なら、材料費や納期が変わっていないかも確かめます。期限が過ぎた見積書の扱いは見積書の有効期限の記事にまとめています。
取適法の対象なら、発注書に書く事項と渡し方が決まっている
発注書の中身が法律で決まっている取引もあります。2026年1月1日に、下請法を改正した取適法(中小受託取引適正化法)が施行されました。取適法の第4条は、製造・修理・情報成果物の作成・役務の提供・運送を対象の規模の相手に委託したら、直ちに給付の内容、代金の額、支払期日、支払方法などを書面または電磁的方法で示すよう求めています。対象になるかどうかは、双方の資本金と従業員数、取引の内容で決まります。
下請法のころから変わった点が2つあります。1つは条番号で、下請法で「3条書面」と呼ばれていた発注の書面は、取適法では第4条になりました。もう1つはメールで渡すときの扱いで、下請法では相手の承諾を得たときに限って電子で渡せましたが、取適法では相手の承諾がなくても電磁的方法で渡せるようになりました(公正取引委員会・中小企業庁の改正の説明資料)。ただし、電子で渡したあとに相手から書面を求められたら、原則として書面も渡します(第4条第2項)。
取適法では、発注書とは別に、受け取った給付の内容や支払った日などを記録した書類を作り(第7条)、2年間保存することも決まっています(公正取引委員会規則 第3条)。明示する事項の欄とチェック表をそろえたExcelは、次のテンプレートで配布しています。
| 発注書 | |||||||
| 株式会社サンプル商事 御中 | 発注番号 | PO-2026-0412 | |||||
| 営業部 田中 太郎 様 | 委託をした日 | 2026年10月20日 | |||||
| 下記のとおり発注いたします。 | 委託事業者 | 株式会社山田製作所 | |||||
| 担当・連絡先 | 購買部 山田 一郎(TEL 000-000-0000) | ||||||
| 1. 給付の内容 | |||||||
| 代金の額(税込) | ¥440,000 | ||||||
| No. | 品名・内容 | 数量 | 単位 | 単価 | 金額 | 備考 | |
| 1 | アルミ製ブラケットの切削加工(図面No.B-215 第3版) | 200 | 個 | 2,000 | 400,000 | A5052 | |
| 2 | |||||||
| 3 | |||||||
| (空欄があと5行つづきます) | |||||||
| 小計 | 400,000 | ||||||
| 消費税(10%) | 40,000 | ||||||
| 代金の額 | ¥440,000 | ||||||
| 2. 受領・検査・支払の条件 | |||||||
| 給付を受領する期日 | 2026年11月10日 | ||||||
| 給付を受領する場所 | 弊社 第一工場 受入口 | ||||||
| 検査を完了する期日 | 2026年11月17日 | ||||||
| 代金の支払期日 | 2026年12月10日 | ||||||
(この下に7行あります。全体はダウンロードしたExcelで見られます)
建設業者どうしの建設工事の下請負は、取適法ではなく建設業法の対象です。建設業法第19条第3項では、電子で注文書・請書を交わすには相手の承諾が要るとされていて、取適法とは扱いが違います。
印紙が要らない発注書、要る発注書
発注書と注文書は、一般には印紙税がかかりません。国税庁の質疑応答でも、契約は申込みと承諾によって成立するので、申込みの事実を書いた申込書・注文書・依頼書などは、通常は課税の対象にならないと説明されています。
発注書に印紙が要る3つの書き方
ただし、表題が発注書や注文書でも、書いてある中身によっては契約書として扱われます。国税庁の質疑応答(印紙税法基本通達第21条)は、一般に契約書にあたるものとして次の3つを挙げています。
- 基本契約書や約款などに基づく申込みであることが書かれていて、その申込みで自動的に契約が成立することになっているもの
- 見積書など、相手が作った書類に基づく申込みであることが書かれているもの(見積書の番号などが書かれていて、見積書に基づくことが文書から分かる場合も含む)
- 頼む側と受ける側の双方の署名や押印があるもの(2部出した発注書の1部に、相手が押印して返すものなど)
1と2は、相手が別に注文請書など契約の成立を証明する書類を作ることが発注書に書かれていれば、契約書にはあたらないとされています。反対に、請書を作ることが書かれていないと、発注書も契約書として、請書も契約書として、両方に課税されると説明されています。
発注書の備考の書き方で変わる例
上の2は、見積番号を書いた発注書でよく起きます。発注書の備考と、注文請書の扱いを並べると次のとおりです。取引は、切削加工のような請負(印紙税の第2号文書)を例にしています。
| 発注書の備考 | 発注書の扱い(一般的な考え方) |
|---|---|
| 「お見積書 No.Q-2026-0388 のとおり」だけ | 見積書に基づく申込みなので、契約書として扱われうる |
| 「お見積書 No.Q-2026-0388 のとおり。本発注に対し、注文請書をご提出ください」 | 請書を作ることが書かれているので、発注書は契約書にあたらない。請書の側が課税の対象 |
| 見積番号も約款も書かない | 申込みの書類として、通常は課税されない |
| 控えに受ける側の押印をもらって返してもらう | 双方の押印があるので、原則として契約書にあたる |
表の1行目と2行目の差は、備考の一文だけです。見積番号を書くこと自体は、照合のために役立つ書き方です。見積番号を書くなら、「注文請書をご提出ください」の一文もあわせて書いておくと、発注書と請書のどちらが課税の対象かがはっきりします。判断に迷う場合は、国税庁の申込書、注文書、依頼書等と表示された文書の取扱いの原文か、税務署で確かめてください。
注文請書の印紙と税額
注文請書は、注文を受けたことを示す文書なので、取引の内容によっては契約書として印紙税がかかります。国税庁は、工事注文請書や物品加工注文請書を「請負に関する契約書」(第2号文書)の例として挙げています。請負には建設工事のほか、警備・機械保守・清掃のような役務も含まれます。第2号文書の税額の一部は次のとおりです(令和8年4月1日現在)。
| 記載された契約金額 | 税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 1,000円 |
| 300万円を超え500万円以下 | 2,000円 |
| 500万円を超え1,000万円以下 | 1万円 |
| 契約金額の記載のないもの | 200円 |
上の記入例の注文請書は、金額が40万円(消費税を含めても44万円)なので200円の区分です。建設工事の請負契約書は、一定の金額を超えると令和9年3月31日まで軽減された税額になります。1,000万円を超える区分を含む税額の全体と軽減の内容は、国税庁の請負に関する契約書の案内で確かめられます。
既製品を買うだけの売買の注文請書は、仕事の完成を約束する請負ではないので、第2号文書にはあたりません。ただし、継続して取引する相手との基本的な条件を定める書き方になっていると、第7号文書(継続的取引の基本となる契約書)にあたることがあります。
メール・PDFで送る発注書と注文請書の印紙
発注書や注文請書を、紙に印刷せずPDFにしてメールで送る場合は、一般に印紙を貼る対象になりません。福岡国税局の文書回答事例では、請負の注文請書をPDFなどにして電子メールで送った場合、現物の交付がないので課税文書を作成したことにはならないという照会に対し、そのとおりで差し支えないと回答しています。
同じ回答では、メールで送ったあとに同じ注文請書の現物を持参するなどして渡すと、その現物に印紙税がかかるとされています。PDFで交わす取引に切り替えるときは、紙の原本も送るのかどうかを相手と決めておくと迷いません。
法人は7年保存|紙とメールで受けた発注書の残し方
発注書・注文書は、取引に関する書類として保存の対象です。国税庁の案内では、法人は帳簿と、取引に関して作成または受け取った書類を、その事業年度の確定申告書の提出期限の翌日から7年間保存するとされ、保存する書類の例に注文書と契約書が挙げられています。青色申告で欠損金が出た事業年度などは10年間です。
受け取った発注書だけでなく、自社が出した発注書の控えも保存の対象です。取適法の対象の取引では、これとは別に、上で触れた取引の記録を2年間保存します。社内では、長いほうの7年に合わせて1つの決まりにしておくと管理しやすくなります。
発注書をメールやPDFで受け取ったときの保存
発注書や注文請書をメールやPDFで受け取った場合は、電子帳簿保存法の「電子取引」にあたり、令和6年1月からは、そのデータを消さずに保存する必要があります。国税庁のパンフレットでは、決められた方法で保存すれば、専用のシステムを入れていなくても、ファイル名を「日付・金額・取引先」の決まった形にして1つのフォルダに集める方法で検索の要件を満たせると紹介されています。
たとえば、上の記入例の発注書なら「20261020_440000_株式会社山田製作所_発注書.pdf」のように付けておきます。詳しい要件は国税庁の電子帳簿等保存制度特設サイトで確かめられます。
見積書を送ってから発注書が届くまでの間
発注書は、見積書を受け取った相手が発注を決めたときに届きます。受ける側から見ると、見積書を送ってから発注書が届くまでの間が、いちばん相手の様子が分かりにくい時間です。数日おきに「ご検討の状況はいかがでしょうか」と電話やメールを入れる営業担当が多いのですが、相手が見積書を開いたのかどうかも分からないまま連絡するので、間合いの取り方が難しくなります。
この間合いを測る手がかりとして、見積書を顧客ごとの専用ルームで渡す方法があります。ルームフクロウでは、相手はURLを開いてメールアドレスを入れるだけで見積書を見られ、送った側には、誰が・いつ・どの資料の・どのページまで見たか、ダウンロードしたかが記録に残ります。
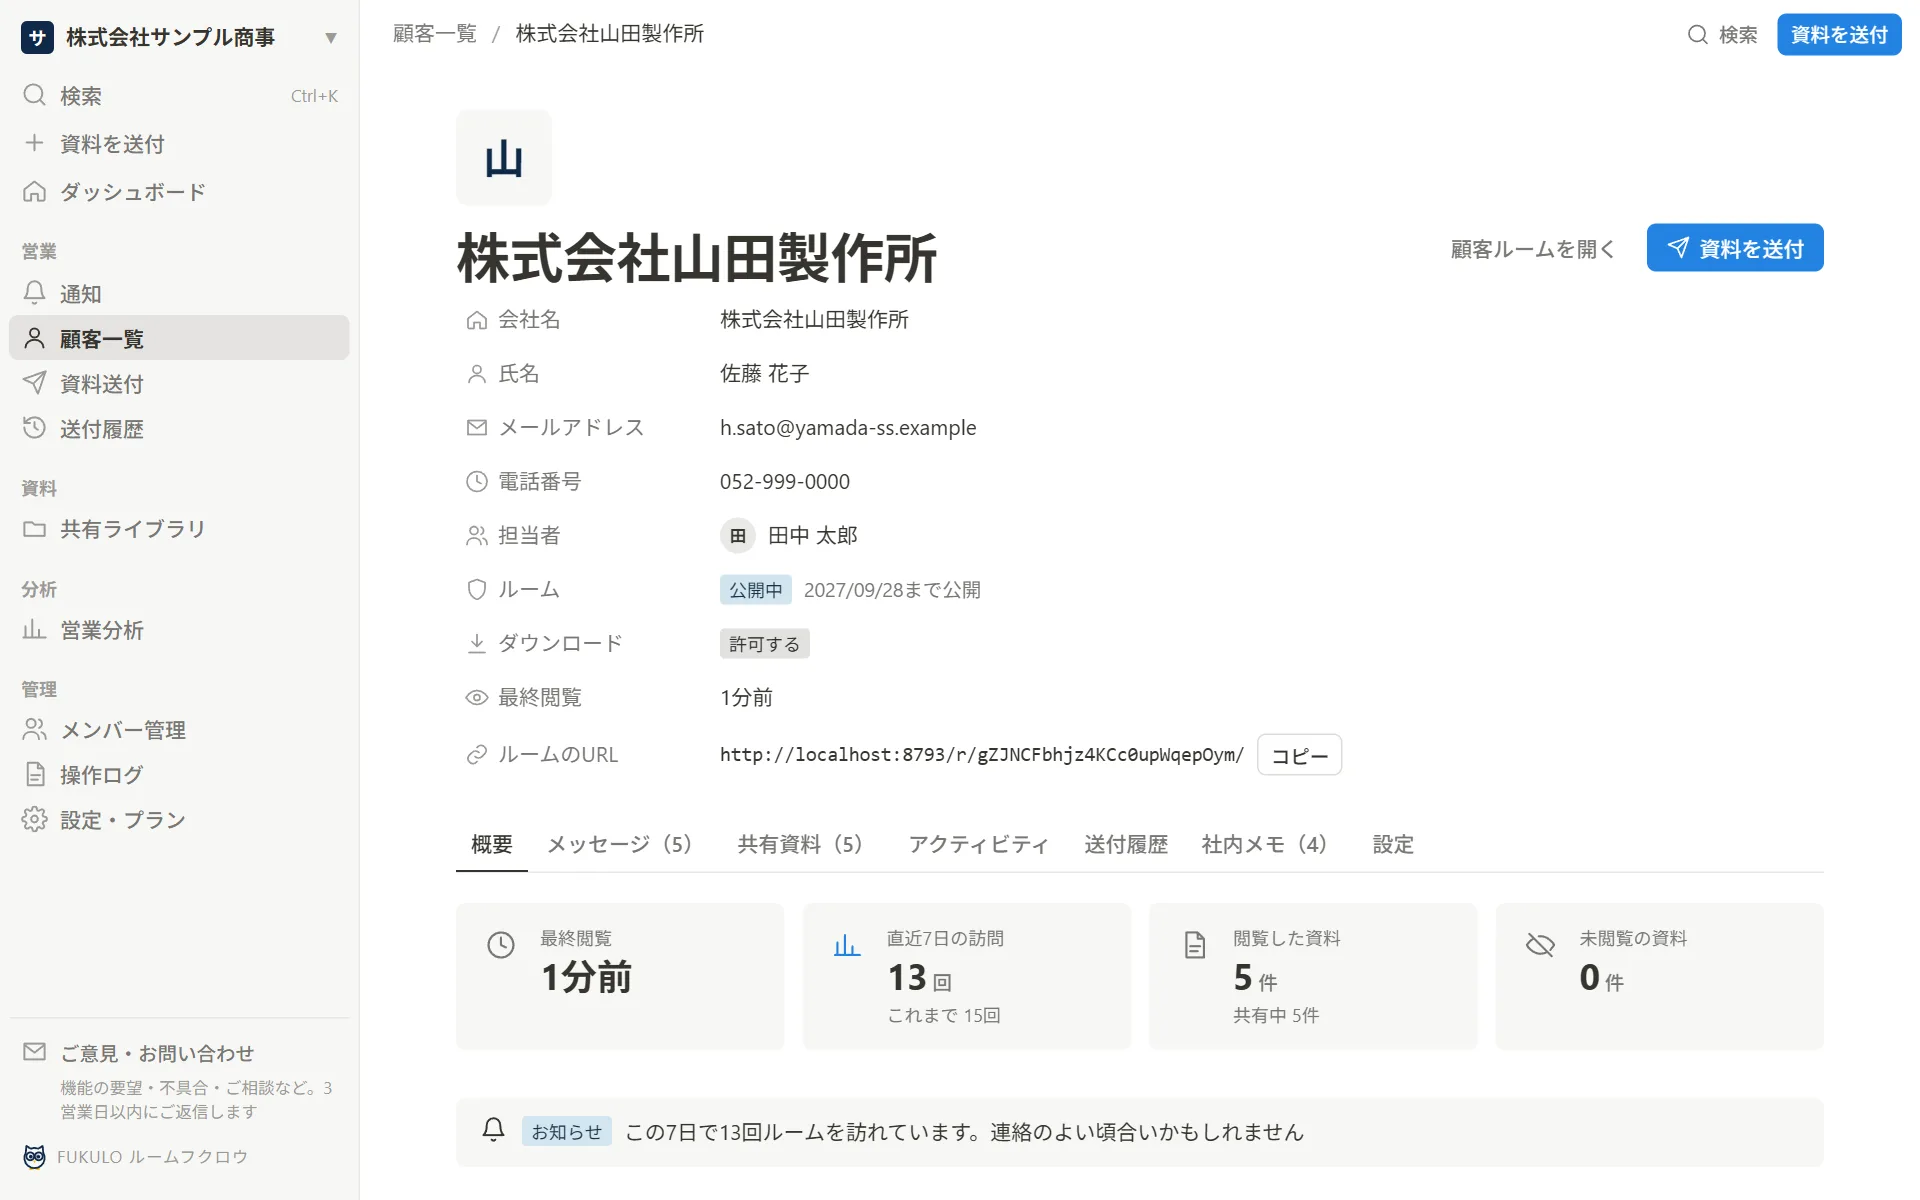
見積書がダウンロードされていれば、発注書を作るために社内で回しているのかもしれません。ルームのメッセージで「発注書の宛先や注文請書の要否でご不明な点があればお知らせください」と送っておけば、質問がその場で返ってきます。見積を出し直したときは、ルームの資料を新しい版に差し替えておけば、相手が古い見積番号で発注書を作る心配も減ります。
見積書の側の書き方は見積書の書き方の記事と、無料の内訳つき見積書のテンプレートで確かめられます。
発注書と注文書の違いのよくある質問
発注書と注文書は、どちらを使えばいいですか?
法律上の違いはないので、どちらでも構いません。社内で1つに決めておくか、取引先から指定があればその呼び方に合わせると混乱しません。
発注書に印紙は必要ですか?
通常は不要です。ただし、見積番号を書いて見積書に基づく発注であることが分かり、注文請書を作ることが書かれていない場合や、双方が押印した控えを残す場合などは、契約書として扱われ、取引の内容によっては印紙が必要になります。
発注書をメールで送るのに、相手の承諾は要りますか?
一般の取引では、法律で承諾を求められていません。取適法の対象の取引も、2026年1月から相手の承諾がなくても電磁的方法で渡せるようになりました。建設工事の注文書・請書を電子で交わす場合は、建設業法で相手の承諾が要ります。
発注書を受け取って返事をしないと、どうなりますか?
ふだん取引している相手からの、自社の営業の範囲の発注を受けて返事をしないと、商法第509条で承諾したとみなされる場合があります。受けられないときは早めに断るか、条件の変更を伝えます。
発注書・注文書の保管期間は何年ですか?
法人は、取引に関する書類として一般に7年間(欠損金が出た事業年度などは10年間)保存します。メールやPDFで受け取ったものは、データのまま保存します。
発注書と注文書の違いのまとめ
発注書と注文書は、法律上は同じ役割の書類で、違いは業界や会社の慣習による呼び方です。
- 発注書(注文書)は、頼む側が「この条件で頼みます」と申し込む書類。契約は相手の承諾で成立する(民法第522条)
- ふだんの取引相手からの発注を受けて黙っていると、承諾とみなされる場合がある(商法第509条)
- 発注書は一般に印紙が不要。見積番号だけを書いて請書に触れない書き方や、双方押印の控えは契約書として扱われうる
- 請負の注文請書は第2号文書として印紙税の対象。PDFをメールで送るだけなら一般に対象にならない
- 取適法の対象の取引は、第4条で書く事項が決まり、相手の承諾なしでメールで渡せる。保存は法人なら一般に7年
発注書の品名や金額は、見積書と同じ書き方にそろえておくと、注文請書・納品・請求までの照合が楽になります。
書類を送ったあとの「見たかな?」をなくす
顧客ごとの専用ルームで資料を渡し、誰がどの資料を何ページまで見たかを記録します。料金は月4,980円から公開しています。
最新記事