見積書の書き方|記入例の見本と、内訳・一式・消費税・インボイスで迷う点
見積書の書き方に法律で決まった様式はなく、宛名から備考までの10項目を埋めれば形は整います。迷いやすいのは内訳の書き方と消費税の示し方で、ここは「相手の社内で初めて見る人が、総額と中身と条件を読み違えないか」で決めるのが基本です。この記事では、ステンレス架台の見積を例に、記入例の見本と、一式・消費税・インボイスで迷う点の決め方を順に説明します。
目次
まず見本から:見積書に決まった形はなく、載せる項目は10個
見積書の書き方には、法律で決められた様式はありません。手書きでもExcelでも見積ソフトでも、相手に金額と条件が伝われば見積書として通用します。そのぶん「何を書けば足りるのか」が分かりにくい書類でもあります。
取引先から届く見積書を何社分か並べてみると、載っている項目はほぼ次の10個に収まります。上から「誰に・何の見積か」「いくらか」「どんな条件か」の順に並べると、相手は最初に総額をつかみ、そのあとで内訳と条件を確かめられます。
| 区分 | 項目 | 役割 |
|---|---|---|
| 誰に・何の | 宛名・見積番号・見積日・有効期限・件名 | どの見積かを特定する |
| 誰から | 自社情報(社名・住所・担当者・登録番号) | 問い合わせ先を示す |
| いくら | 見積金額・内訳・小計/消費税/合計 | 金額と中身を示す |
| どんな条件で | 納期・受渡場所・支払条件・備考 | 取引の前提をそろえる |
下の画面は、無料で配っている内訳つき見積書のExcelの記入例です。株式会社サンプル商事(営業 田中 太郎)が、株式会社山田製作所(購買部 山田 一郎)から、ステンレス架台4台の製作と据付の見積を頼まれた場面を想定しています。
| 御見積書 | |||||||
| 株式会社山田製作所 御中 | 見積番号 | Q-2026-0142 | |||||
| 購買部 山田 一郎 様 | 見積日 | 2026年10月2日 | |||||
| 下記のとおり御見積申し上げます。 | 有効期限 | 見積日から30日間 | |||||
| 件名 | ステンレス架台の製作・据付 | 株式会社サンプル商事 | |||||
| 納期 | ご発注後 約3週間 | 〒000-0000 東京都千代田区サンプル町1-2-3 | |||||
| 受渡場所 | 貴社 第二工場 | TEL 03-0000-0000 | |||||
| 支払条件 | 月末締め翌月末払い | 担当:田中 太郎 | |||||
| 登録番号 | T0000000000000(自社の登録番号に直す) | ||||||
| 御見積金額(税込) | ¥324,940 | ||||||
| No. | 品名・内容 | 数量 | 単位 | 単価 | 金額 | 備考 | |
| 1 | ステンレス架台 SUS304 W900 | 4 | 台 | 48,000 | 192,000 | 図面No.A-102 | |
| 2 | アンカーボルト M12 | 16 | 本 | 650 | 10,400 | ||
| 3 | 据付工事 | 1 | 式 | 85,000 | 85,000 | 夜間作業を含まない | |
| 4 | 運搬費 | 1 | 式 | 18,000 | 18,000 | ||
| 5 | 出精値引き | 1 | 式 | -10,000 | -10,000 | ||
| 6 | |||||||
| 7 | |||||||
| (空欄があと5行つづきます) | |||||||
| 小計 | 295,400 | ||||||
| 消費税(10%) | 29,540 | ||||||
| 合計 | ¥324,940 | ||||||
(この下に2行あります。全体はダウンロードしたExcelで見られます)
見積書の10項目の記入例
見積書の10項目は、この記入例では次のように埋めています。自社の見積書と1行ずつ並べると、足りない項目がすぐに分かります。
| 項目 | 記入例 | 書くときの基準 |
|---|---|---|
| 宛名 | 株式会社山田製作所 御中/購買部 山田 一郎 様 | 正式な社名。会社に御中、個人に様 |
| 見積番号 | Q-2026-0142 | 再見積は枝番(Q-2026-0142-2) |
| 見積日 | 2026年10月2日 | 有効期限の起点になる日 |
| 有効期限 | 見積日から30日間 | 期間か日付で書く |
| 件名 | ステンレス架台の製作・据付 | 品目と作業が1行で分かる名前 |
| 自社情報 | 株式会社サンプル商事・住所・電話・担当 田中 太郎 | 質問の宛先が分かるように担当者まで |
| 見積金額 | 御見積金額(税込)324,940円 | 税込か税抜かを必ず添える |
| 内訳 | 品名・数量・単位・単価・金額 | 1行に1つの品目か作業 |
| 小計・消費税・合計 | 295,400円/29,540円/324,940円 | 内訳の合計と1円もずれないこと |
| 取引条件・備考 | ご発注後 約3週間・貴社 第二工場・月末締め翌月末払い | 前提と含まないものを書く |
宛名は「株式会社」を「(株)」と略さず、社名と担当者を2行に分けて書きます。有効期限の決め方は見積書の有効期限の記事で扱っているので、ここでは「見積日から30日間」のように必ず書く、という点だけ押さえてください。
10項目を埋めるとき、読み手として思い浮かべたいのは目の前の担当者ではありません。相手の社内で稟議を回す人や経理の人が、説明なしで読んで分かるかを基準にします。見積書はそのまま相手の社内資料になるので、口頭で補った説明は残りません。
品名・数量・単位・単価はどう書く?見積書の内訳
見積書の内訳は、相手が金額の妥当性を判断する部分です。目安になるのは「1行に1つの品目か作業」で、まとめすぎず細かすぎない粒度にします。記入例の内訳は次の5行です。
| 品名 | 数量 | 単位 | 単価 | 金額 | 備考 |
|---|---|---|---|---|---|
| ステンレス架台 SUS304 W900 | 4 | 台 | 48,000 | 192,000 | 図面No.A-102 |
| アンカーボルト M12 | 16 | 本 | 650 | 10,400 | |
| 据付工事 | 1 | 式 | 85,000 | 85,000 | 夜間作業を含まない |
| 運搬費 | 1 | 式 | 18,000 | 18,000 | |
| 出精値引き | 1 | 式 | −10,000 | −10,000 |
品名は型番と図面の版まで書く
見積書の品名は、発注のあとで「どれのことか」がずれないように書きます。記入例では「ステンレス架台」だけでなく材質(SUS304)と幅(W900)を入れ、備考に図面番号を書いています。図面が改訂されることがある取引では、備考に「図面No.A-102(第2版)に基づく」と版まで書いておくと、仕様が変わったときに見積を出し直す根拠になります。
単位は相手が数えられるものを選ぶ
見積書の単位は「台・本・個・m・時間・人日・月・回・式」などから、相手が数量を確かめられるものを選びます。製品なら台や個、作業なら時間や人日、保守なら月がよく使われます。同じ見積の中で、同じ種類の品目の単位はそろえておくと、行どうしを比べやすくなります。
一式の使い方
見積書の「一式」は、数を数えにくい作業や、細かい部材をまとめて1つの金額で示すときに使う単位です。数量を「1」、単位を「式」と書き、単価と金額は同じ額になります。記入例の「据付工事 1式 85,000円」のように、作業を丸ごと請け負うときに向いています。
一式は便利な一方で、何が含まれているかが行の上では見えません。金額の大きい行を一式にすると、相手から「内訳を出してください」と求められやすくなります。一式を使うときは、次のどれかを添えておくと伝わりやすくなります。
- 備考に範囲を書く:「夜間作業を含まない」「足場・養生を含む」
- 主な中身を品名に入れる:「据付工事(墨出し・アンカー打設・レベル調整)」
- 金額が大きい場合は、別紙の内訳書に分ける
値引きと「含まないもの」
見積書の値引きは、内訳の最後に「出精値引き」として単価にマイナスを入れた1行で書く方法がよく使われます。値引きの行は小計より前に入れ、値引き後の小計に消費税をかけます。記入例の小計295,400円は、値引き10,000円を引いたあとの金額です。
内訳に書いていないものは、見積に含まれていないと読まれるのが普通です。ただ、相手が「当然入っている」と思っている作業ほど、発注のあとで行き違いになります。運搬費・交通費・夜間作業・廃材処分など、含まないものは備考に「〜は含みません」と書いておくと、追加の費用を伝えるときに話が早く進みます。
内訳が1枚に収まらないとき
見積書の内訳が多くて1枚に収まらないときは、2つの書き方があります。1つは行を増やして2枚目に続ける方法で、このときは各ページに見積番号とページ番号(1/2、2/2)を入れ、合計は最後のページに出します。もう1つは、1枚目を見積書の表紙にして総額と条件をまとめ、2枚目以降を内訳書にする方法です。工事や設備のように内訳が何ページにもなる見積では、表紙を付ける形が多く取られています。
税込・税抜・別途・端数:見積書の消費税の示し方
見積書の消費税の書き方は、税込でも税抜でも構いません。大事なのは、どちらで書いたかが金額の横で分かることです。「324,940円」とだけ書くと、相手はそれが税込なのか税抜なのかを判断できません。
税込と税抜のどちらで書くか
見積書の金額は、会社どうしの取引では内訳を税抜で書き、最後に消費税と税込の合計を出す形をよく見かけます。財務省の総額表示のQ&Aでは、見積書・契約書・請求書などは総額表示義務の対象にならないとされ、一般的な事業者間取引の価格表示も対象外とされています(財務省「消費税の総額表示義務に関するQ&A」)。
一方で同じQ&Aでは、広告やホームページで「見積り例」をあらかじめ示す場合は、総額表示の対象になるとしています。個人のお客様向けの見積書そのものは対象外ですが、ホームページに「施工例 ○○円〜」と載せているなら、そちらは税込の総額で示す必要があります。
「消費税別途」の書き方
見積書の金額を税抜で示す場合は、金額の横に税抜であることと税率を書き添えます。書き方は会社によって少しずつ違い、たとえば次の3通りがあります。
| 書き方 | 伝わること |
|---|---|
| 御見積金額 295,400円(税抜) | 税抜の金額だと分かる |
| 御見積金額 295,400円(消費税は別途申し受けます) | 消費税を上乗せして請求すると分かる |
| 御見積金額 324,940円(税抜 295,400円・消費税 29,540円) | 税込の総額と内訳が一度に分かる |
相手の稟議では税込の総額で予算を取ることが多いので、迷ったら3つ目のように税込の総額を大きく出し、税抜と消費税をかっこで添えると、どちらの読み手にも伝わります。記入例のExcelも、表の上に御見積金額(税込)を出し、下の小計・消費税・合計で内訳を示す形にしています。
消費税の端数処理
見積書の消費税で1円未満の端数が出たときの処理は、切り捨て・切り上げ・四捨五入のどれを選んでも構いません。たとえば小計12,345円なら、10%は1,234.5円なので、切り捨てなら1,234円、四捨五入なら1,235円です。
請求書(適格請求書)では、国税庁のQ&Aで、消費税額の端数処理は1つの適格請求書につき税率ごとに1回行うとされています。方法は任意ですが、品目ごとに消費税を計算して端数を処理し、それを足し合わせる方法は認められていません(国税庁 インボイス制度に関するQ&A 問57)。見積書にこの決まりはありませんが、見積書でも同じ計算(小計に税率をかけて1回だけ端数を処理)にしておくと、見積と請求の金額がずれずに済みます。配布しているテンプレートは、小計×10%の1円未満を切り捨てる式にしてあります。
軽減税率の品目が混ざるとき
見積書に軽減税率(8%)の品目が混ざるときは、税率ごとに小計を分けて、それぞれに消費税を出します。たとえば会議用の弁当(8%)と会場設営(10%)を同じ見積に入れる場合は、「8%対象 小計」「10%対象 小計」の2段に分けます。品名に「※」を付けて軽減税率の対象だと示しておくと、相手の経理が請求書と照らし合わせやすくなります。
インボイスの登録番号は見積書に要るか
見積書の書き方で、インボイス制度が始まってから増えた質問が「登録番号は書くべきか」です。結論から言うと、見積書に登録番号を書く法律上の義務はありません。インボイス制度で記載事項が決められているのは、取引の後に交付する適格請求書(請求書・納品書・領収書など)です。
国税庁のタックスアンサーでは、適格請求書の記載事項として次の6つが挙げられています(国税庁 No.6625 適格請求書等の記載事項)。
- 書類を作った事業者の氏名または名称と登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額と適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
見積書は取引の前に出す書類なので、この6項目をそろえる必要はありません。ただ、見積書の段階で登録番号を載せておくと、相手は新しい取引先が適格請求書を出せる事業者かどうかを早めに確かめられます。記入例のExcelにも登録番号の欄を設けています。
登録していない事業者の見積書
見積書を出す側が適格請求書発行事業者の登録をしていない場合は、請求書に登録番号を書けません。相手の経理にとっては仕入税額控除の扱いが変わるため、取引の条件に関わることがあります。見積の段階で「当社は適格請求書発行事業者の登録をしていません」と備考に書いておくと、発注のあとで請求書を見て相手が驚く、という行き違いを防げます。
工事・個人・サービス・手書きで変わる、見積書の書き方
見積書の書き方は、基本の10項目は同じでも、取引の中身によって重くする項目が変わります。自社の見積がどれに近いかを見て、足りない項目を足してください。
| 場面 | 重くする項目 | 書き方の例 |
|---|---|---|
| 工事・設備 | 工種ごとの内訳・工期・含まない作業 | 表紙で総額と条件をまとめ、内訳書を別紙にする |
| 製品・部材 | 型番・数量・納期・最小ロット | 型番と図面の版を品名に入れる |
| サービス・役務 | 作業範囲・期間・回数 | 単位を「月」「回」にし、範囲外の作業を備考に書く |
| 個人のお客様 | 税込総額・支払方法・追加費用 | 合計を税込で大きく出し、専門用語を避ける |
建設工事の見積書は内訳の書き方が法律に出てくる
建設工事の見積書は、ほかの業種と違い、内訳の書き方が建設業法に書かれています。建設業法第20条第1項では、建設業者は請負契約を結ぶときに、工事の種別ごとの材料費・労務費・適正な施工の確保に不可欠な経費(国土交通省令で定めるもの)その他の経費の内訳と、工程ごとの作業と準備に必要な日数を書いた見積書を作るよう努めなければならない、とされています(e-Gov法令検索 建設業法)。
同じ条の第4項では、注文者から求められたときは、契約が成立するまでにその見積書を交付しなければならないとされています。第2項では、見積書に書く材料費などの額は、通常必要と認められる額を著しく下回ってはならないとされています。建設工事の見積書で一式だけの内訳を出すと、こうした内訳を出し直すよう求められることがあるため、工種ごとに材料費と労務費を分けて書く形が基本になります。国土交通省の審議会資料では、法定福利費や安全衛生経費を内訳として示す「標準見積書」の取り組みも紹介されています。
個人のお客様向けの見積書
個人のお客様向けの見積書は、会社向けよりも専門用語を減らし、税込の総額と支払方法を目立たせます。「一式」や型番だけの内訳は伝わりにくいので、「キッチン水栓の交換(部品代・作業費)」のように、何をするかを言葉で書きます。宛名は「山田 一郎 様」と個人名に様を付けます。追加工事やキャンセルのときの扱いを備考に書いておくと、後の行き違いが減ります。
サービス・役務の見積書
サービスの見積書は、形のないものを売るため、作業の範囲をどこまで書くかが要になります。保守サポートなら「保守サポート 12 月 単価20,000円」と書き、備考に「対応時間は平日9時から17時」「現地対応は別途」のように範囲を書きます。範囲の外の作業が出たときにどう扱うか(別途見積か、時間単価か)まで書いておくと、追加の依頼が来たときに話が早く進みます。
手書きの見積書
手書きの見積書は、訪問先や現場でその場で金額を出したいときに使われます。複写式の見積書用紙を使えば控えが残ります。手書きでは計算違いが起きやすいので、数量×単価と小計・消費税・合計を電卓で2回確かめ、書き損じは二重線で消してから書き直します。件数が多い場合は、Excelの数式で計算を任せると書き間違いが減ります。
送る前の確認リストと、見積書の控えの保存
見積書の書き方が分かったら、作る前と送る前の手順も決めておくと、出し直しが減ります。受注する側から見た順番を図にしました。
- 条件を聞く品目・数量・納期・予算・支払条件を相手に確かめる
- 内訳を作る原価と利益を積み上げ、単価と数量を決める
- 条件と備考を書く有効期限・含まないもの・再見積になる条件を書く
- 社内で確かめる金額の承認と、計算や宛名の間違いがないかを見る
- PDFにして送るファイル名に見積番号を入れ、メールか送付状を添える
依頼の段階で条件をよく聞いておくと、見積を出したあとの「思っていたのと違う」が減ります。相手から見積の依頼を受けたときに確かめる項目は、見積依頼メールの記事のチェックリストがそのまま使えます。
送る前の確認リスト
見積書を送る前に、次の8点を確かめます。1つずつ指で追うと、計算違いや宛名の誤りはほぼ防げます。
- 宛名の社名・部署・氏名が正式なもので、「御中」と「様」が重なっていない
- 見積番号が他の見積と重なっていない(再見積なら枝番がある)
- 見積日と有効期限が入っていて、期限が過去の日付になっていない
- 表の上の見積金額と、内訳の合計が一致している
- 税込か税抜かが金額の横に書いてある
- 数量×単価の計算が合っている(手で入れた金額がないか)
- 一式の行に、範囲か含まないものが書いてある
- 納期・受渡場所・支払条件と、再見積になる条件が書いてある
ファイル名は「御見積書_Q-2026-0142_山田製作所.pdf」のように見積番号と相手先を入れておくと、相手が受信箱から探すときにも見つけやすくなります。メール本文の例文は見積書の送付メールの例文に、郵送で添える書面は見積書の送付状テンプレートにまとめています。
見積書の控えは7年保存する
見積書は、出した側も控えを残します。法人税法施行規則第59条では、青色申告法人が保存する書類として、取引に関して受け取った見積書と、自社で作った見積書の写しが挙げられ、保存期間は原則7年間とされています。欠損金が出た事業年度などは10年間です(国税庁 No.5930 帳簿書類等の保存期間)。
見積書をメールでPDFのまま送った場合は、電子帳簿保存法の「電子取引」にあたります。同法では、電子取引の取引情報に見積書に書かれる事項も含まれ、そのデータを保存するよう定められています(e-Gov法令検索 電子帳簿保存法)。送ったPDFは印刷して残すのではなく、見積番号ごとのフォルダにデータのまま残しておくと、再見積や発注書との照合にもそのまま使えます。
相手は開いた?見積書を送ったあとの確かめ方
山田製作所に見積書Q-2026-0142を送って3日、返事がないとします。電話かメールで「ご確認いただけましたか」と聞くのが普通の流れですが、相手がまだ開いてもいない段階だと、その連絡は催促に近く聞こえることがあります。逆に、社内で検討が進んでいるところへの連絡なら、質問を拾う良い機会になります。どちらなのかが分かれば、かける言葉を選べます。
それを確かめる手段として、見積書をメールに添付する代わりに顧客ごとの専用ルームで渡す方法があります。ルームフクロウでは、相手はURLを開いてメールアドレスを入れるだけで見積書を見られ、送った側には、誰が・いつ・どの資料の・どのページまで見たか、ダウンロードしたかが記録に残ります。
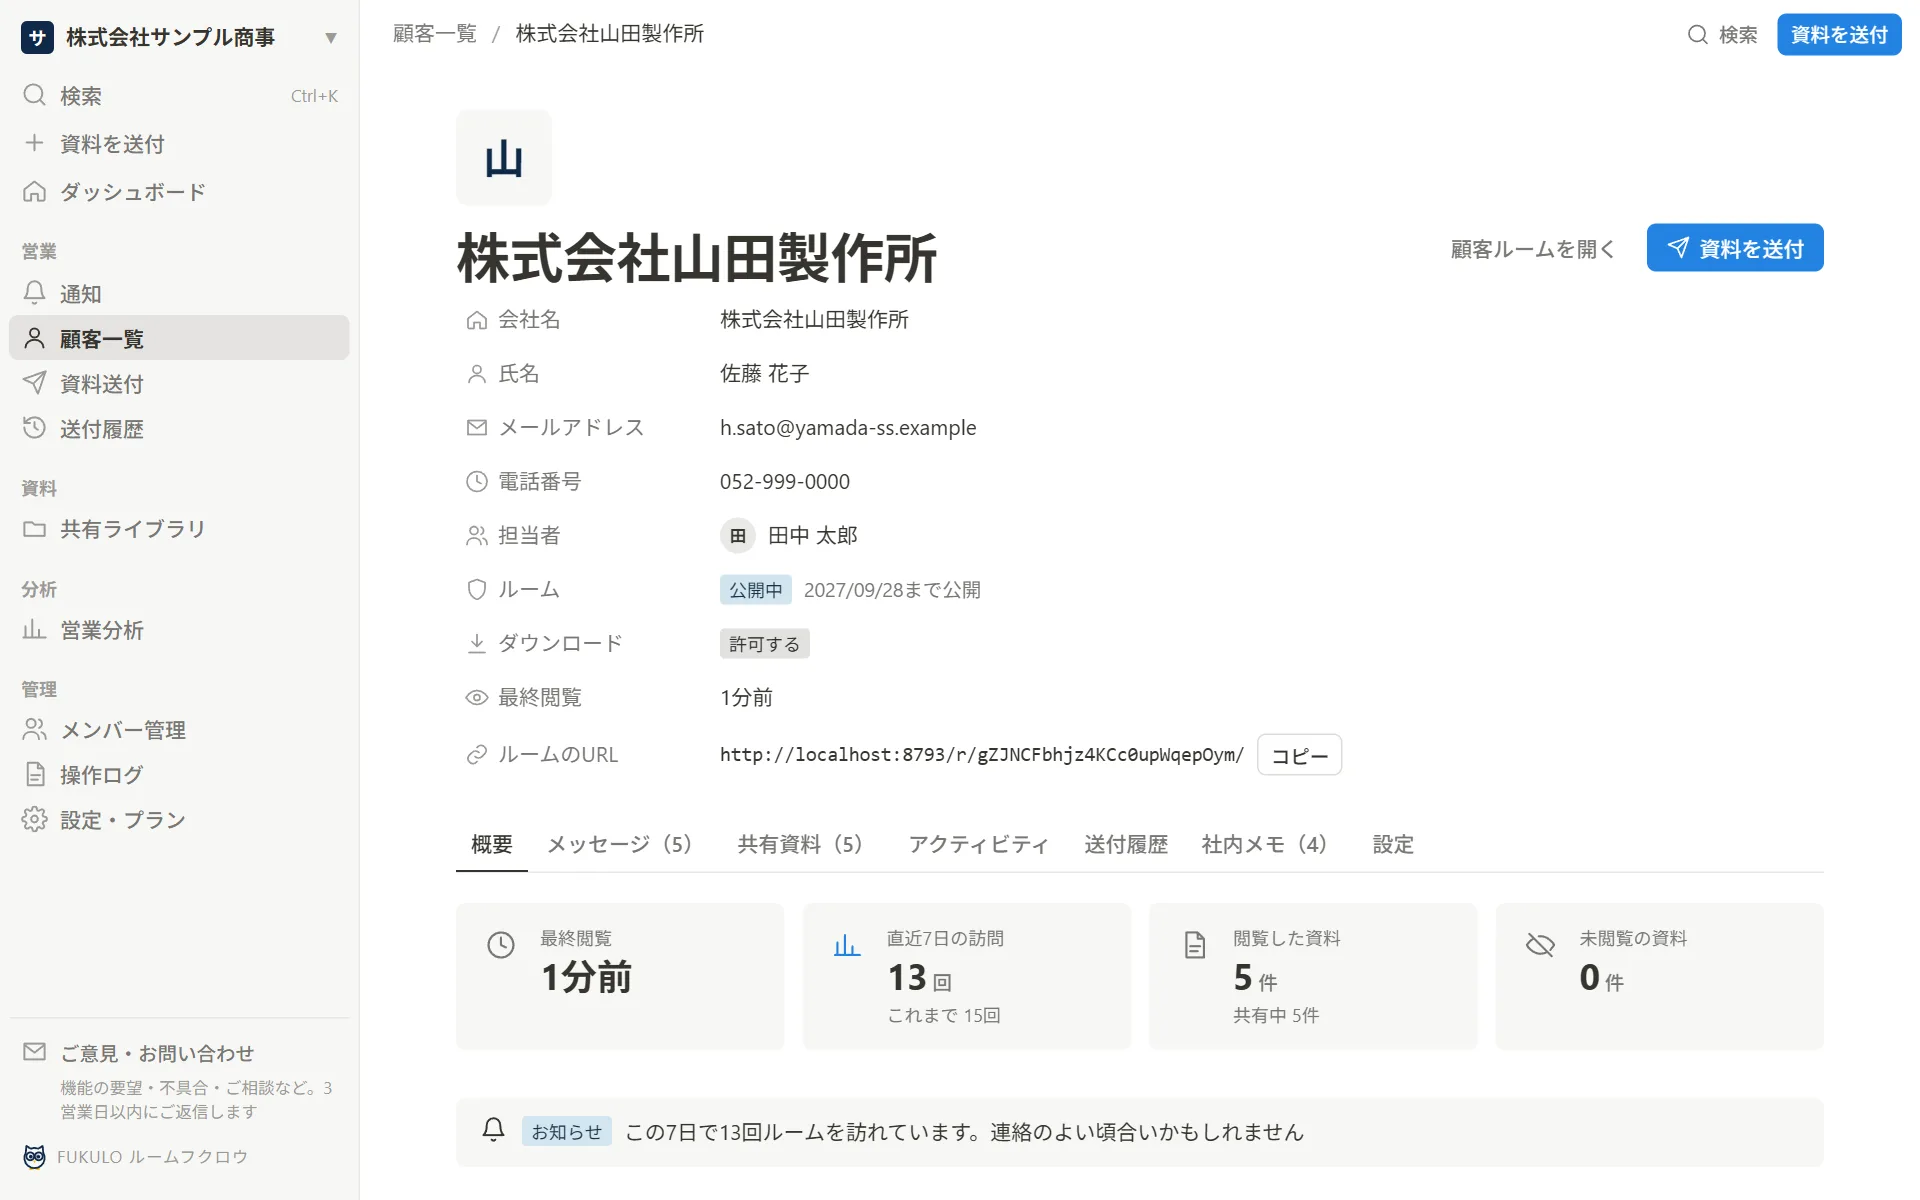
山田様が内訳のページを何度も見ていれば、金額を社内で詰めている最中かもしれません。まだ開いていなければ、「お送りした見積書は届いていますか」と届いたかどうかだけを確かめる連絡にできます。再見積(Q-2026-0142-2)を出すときは、ルームの資料を新しい版に差し替えると、相手には最新版が出ます。古い金額のまま稟議が回る行き違いを防ぐ意味でも使えます。
見積書の書き方のよくある質問
見積書に必ず書かなければいけない項目はありますか?
法律で決められた記載項目はありません。宛名・見積番号・見積日・有効期限・件名・自社情報・見積金額・内訳・小計と消費税と合計・取引条件の10項目は多くの会社が載せており、これがそろっていれば相手が判断に困ることはほぼありません。建設工事の見積書は、建設業法第20条で材料費や労務費などの内訳を書くよう努めることとされています。
見積書の「一式」はどんなときに使いますか?
数を数えにくい作業や、細かい部材をまとめて示すときに、数量1・単位「式」で使います。何が含まれるかが見えないため、備考に範囲や含まない作業を書き添えると、内訳の問い合わせが減ります。
見積書の消費税は書かなくてもいいですか?
見積書は総額表示義務の対象外なので、税抜の金額だけでも構いません。その場合は「(税抜)」「消費税は別途申し受けます」と金額の横に書き、相手が税込の総額を読み違えないようにします。
見積書にインボイスの登録番号は必要ですか?
見積書には登録番号の記載義務はありません。ただ、請求書と同じ書き方にそろえて載せておくと、相手は適格請求書を受け取れる取引先かどうかを早めに確かめられます。
見積書に収入印紙は必要ですか?
見積書には、一般に収入印紙は要りません。注文請書や契約書は書き方によって印紙税がかかることがあり、その違いは発注書と注文書の違いの記事で説明しています。
見積書の書き方のまとめ
見積書の書き方に決まった様式はありませんが、宛名から取引条件までの10項目を載せ、内訳と消費税を相手が読み違えない形にすれば、見積書として十分に通用します。
- 上から「誰に・何の見積か」「いくらか」「どんな条件か」の順に並べる
- 内訳は型番と図面の版まで書き、一式の行には範囲か含まないものを添える
- 税込か税抜かを金額の横に書き、消費税の端数処理は請求書とそろえる
- 登録番号は義務ではないが、載せておくと相手が確かめやすい
- 送る前に確認リストで計算と宛名を確かめ、控えは7年残す
まずは内訳つき見積書のテンプレートの記入例と自社の見積書を並べ、足りない項目がないかを確かめるところから始めてみてください。見積書と請求書で書く項目がどう違うかは、見積書と請求書の違いの記事で比べています。収入印紙の要否は発注書と注文書の違いの記事にまとめています。
書類を送ったあとの「見たかな?」をなくす
顧客ごとの専用ルームで資料を渡し、誰がどの資料を何ページまで見たかを記録します。料金は月4,980円から公開しています。
最新記事